
skale
Franca nuk po përballet me një bllokim të menjëhershëm të financimit, por shteti mund të vihet gradualisht nën presion, teksa kostot e larta të huamarrjes konsumojnë buxhetin, sipas Emmanuel Moulin, guvernatorit të ri të Bankës së Francës.
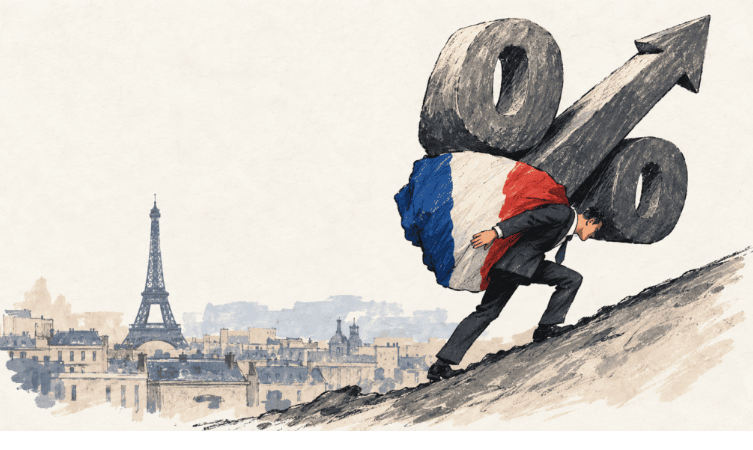
Në komentet për Financial Times, Moulin paralajmëroi se, pa një rrugë të besueshme për rregullimin e financave publike, qeveria rrezikon të “mbytet nga normat e interesit”.
Megjithëse ankandet e bonove të thesarit vazhdojnë të kenë kërkesë, rreziku qëndron te një shtrëngim gradual: borxhi që maturohet rifinancohet me norma shumë më të larta, kostot e interesit rriten dhe mbeten më pak fonde për investime apo shërbime publike.
Beteja për buxhetin
Qeveria e kryeministrit Sébastien Lecornu ka paraqitur projektbuxhetin e vitit 2027, i cili synon të ulë deficitin nga 5.4% e PBB-së që pritet në vitin 2026, në 5% në 2027.
Plani përfshin rritje taksash dhe tarifash, reduktimin e disa lehtësive fiskale, kontrolle më të forta mbi disa shpenzime sociale dhe shëndetësore dhe ngadalësimin e rritjes së shpenzimeve publike. Në të njëjtën kohë, ruhen ose rriten shpenzimet prioritare, përfshirë mbrojtjen.
Megjithatë, miratimi i buxhetit mbetet i pasigurt për shkak të parlamentit të fragmentuar dhe mungesës së një shumice të qëndrueshme qeverisëse.
“Ne nuk po përballemi me një bllokim të financimit, por mund të mbytemi gradualisht nga normat e interesit nëse nuk veprojmë”, paralajmëroi Moulin. Ai hodhi poshtë idenë se Banka Qendrore Europiane mund të zëvendësojë vendimet fiskale të qeverisë.
Barra e borxhit
Borxhi publik i Francës arriti rreth 3.596 trilionë euro në fund të qershorit 2026, ose afërsisht 119% të PBB-së.
Kostoja e interesave është aktualisht rreth 70 miliardë euro, ndërsa projektbuxheti i vitit 2027 parashikon që ajo të arrijë në 91 miliardë euro, 12 miliardë euro më shumë në një vit.
Situata vështirësohet edhe nga rritja e dobët ekonomike. Banka e Francës parashikon zgjerim të ekonomisë me vetëm 0.4% në vitin 2026 dhe 0.9% në 2027. Qeveria pret që borxhi të rritet më tej, në 121.7% të PBB-së në vitin 2027.
Sipas analizave të BNP Paribas, shpenzimet për interesa mund të rriten nga 2.2% e PBB-së në vitin 2025 në 3.6% deri në vitin 2029.
Jo një përsëritje e vitit 2008
Moulin argumenton se situata aktuale nuk është përsëritje e krizës së vitit 2008. Bankat franceze dhe europiane janë të mirëkapitalizuara dhe likuide, ndërsa Franca vazhdon të ketë akses në tregjet e obligacioneve.
Megjithatë, paralajmërimi historik është më pranë krizës së borxheve sovrane të Eurozonës në fillim të viteve 2010, kur Greqia, Irlanda, Portugalia, Spanja dhe Italia u përballën me presione të forta financiare dhe masa të dhimbshme përshtatjeje.
Rritja e normave afatgjata nuk është vetëm fenomen francez. Ajo lidhet me pritshmëritë për inflacionin, nevojat e larta të qeverive për financim dhe emetimin e madh të borxhit. Megjithatë, primi shtesë që paguan Franca pasqyron gjendjen relativisht të dobët të financave publike dhe pasigurinë politike.
Çfarë pritet
Zhvillimi vendimtar në afatin e shkurtër do të jetë procesi parlamentar për buxhetin. Një paketë e besueshme për frenimin e shpenzimeve, rritjen e të ardhurave dhe parashikime realiste ekonomike mund të kufizojë zgjerimin e mëtejshëm të diferencës mes yield-eve franceze dhe gjermane.
Dështimi për të miratuar buxhetin, ose miratimi i një pakete që tregjet e konsiderojnë të paqëndrueshme politikisht, mund të rrisë më tej kostot e huamarrjes, veçanërisht me afrimin e zgjedhjeve presidenciale të vitit 2027.
Sipas Moulin, Franca ndodhet aktualisht në një proces gradual të përkeqësimit fiskal, por mungesa e veprimit, e kombinuar me paqëndrueshmërinë politike, mund ta bëjë më të mundshëm një përshkallëzim të krizës së borxhit sovran./ad